
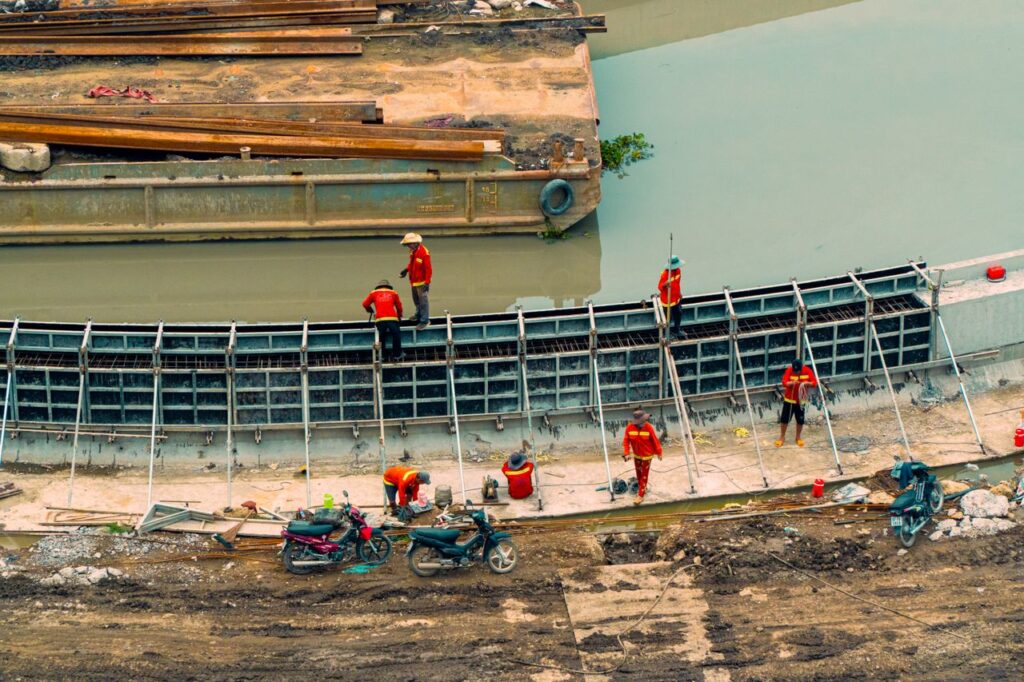
Di sebuah ruangan rapat dinas pekerjaan umum daerah pada pertengahan tahun anggaran, seorang pejabat pembuat komitmen memandangi lembaran rencana anggaran biaya yang baru saja dicetak ulang. Di hadapannya duduk dua orang perwakilan kontraktor pemenang tender perbaikan jembatan desa yang kontraknya baru saja ditandatangani dua pekan sebelumnya.
“Dengan harga satuan besi beton dan semen seperti yang tertulis di kontrak ini, kami benar-benar kesulitan bergerak di lapangan, Pak,” ujar salah satu kontraktor sambil menunjukkan nota penawaran terbaru dari distributor material bangunan di ibu kota provinsi. “Harga besi di pasar sudah naik hampir delapan belas persen sejak dokumen anggaran ini disusun tahun lalu. Kalau kami paksakan beli dengan standar kualitas sesuai gambar kerja, margin kami habis, bahkan bisa nombok.”
Pejabat pembuat komitmen itu hanya bisa menghela napas panjang. Ia tahu persis bahwa apa yang dikatakan penyedia tersebut adalah fakta lapangan. Ia sendiri sudah mengecek harga material di beberapa toko bangunan besar di wilayahnya pagi itu. Angkanya memang sudah melompat jauh meninggalkan angka yang tercantum di dalam dokumen anggaran.
Namun, tangannya terikat. Rencana anggaran biaya yang menjadi dasar harga perkiraan sendiri itu disusun berdasarkan standar satuan harga daerah yang ditetapkan melalui peraturan kepala daerah setahun yang lalu. Jika ia nekat menaikkan harga satuan di luar pagu anggaran yang tersedia, proses pencairan keuangan akan terhenti di badan pengelola keuangan daerah. Sebaliknya, jika proyek ini gagal lelang atau putus kontrak di tengah jalan karena tidak ada penyedia yang sanggup mengerjakan dengan harga lama, masyarakat desa harus kembali menanti setahun lagi untuk memiliki jembatan yang layak.
Inilah drama klasik yang berulang hampir setiap tahun di berbagai penjuru negeri. Kesenjangan antara angka di atas kertas perencanaan anggaran dan realitas harga di toko material lapangan sering kali menjadi biang keladi utama dari gagal lelang, keterlambatan proyek, hingga penurunan kualitas fisik bangunan publik.
Jeda Waktu Birokrasi
Untuk memahami mengapa harga satuan dalam rencana anggaran biaya kerap tertinggal jauh dari harga pasar riil, kita harus melihat siklus perencanaan dan penganggaran pemerintah yang panjang dan kaku.
Dalam tata kelola keuangan negara maupun daerah, sebuah proyek konstruksi atau pengadaan barang modal yang dieksekusi pada pertengahan tahun berjalan sejatinya sudah mulai dirancang sejak dua belas hingga delapan belas bulan sebelumnya.
Pada fase musyawarah perencanaan pembangunan dan penyusunan rencana kerja anggaran, unit teknis menyusun estimasi biaya dengan merujuk pada standar satuan harga yang berlaku saat itu. Masalahnya, standar satuan harga daerah itu sendiri sering kali disusun berdasarkan survei pasar yang dilakukan enam bulan sebelumnya lagi. Artinya, ketika sebuah paket pekerjaan dilelang pada bulan Juni atau Juli tahun berjalan, angka harga satuan yang digunakan sebagai acuan bisa jadi merupakan potret harga pasar dari dua tahun yang lalu.
Sementara angka-angka di dalam dokumen anggaran pemerintah membeku di atas meja birokrasi, pasar material di dunia nyata terus bergerak dinamis setiap hari. Nilai tukar mata uang asing berfluktuasi, harga bahan bakar minyak untuk angkutan logistik berubah, harga komoditas global seperti baja dan aspal bergejolak, dan rantai pasok antarwilayah mengalami berbagai penyesuaian biaya.
| Fase Siklus Anggaran | Rentang Waktu Umum | Sumber Acuan Harga | Kondisi Riil di Pasar Material |
| Survei Standar Harga Daerah | 12–18 bulan sebelum proyek berjalan | Harga survei toko lokal pada periode survei | Harga dasar menjadi patokan statis dalam sistem penganggaran |
| Penyusunan RKA & Pembahasan Anggaran | 6–12 bulan sebelum proyek berjalan | Mengacu pada standar satuan harga yang telah ditetapkan | Mulai terjadi pergeseran harga logistik dan nilai tukar |
| Penetapan Dokumen Pelaksanaan Anggaran | Awal tahun anggaran (Januari–Februari) | Pagu anggaran terkunci dalam sistem keuangan | Produsen dan distributor melakukan penyesuaian harga tahun baru |
| Penyusunan HPS & Proses Tender | Triwulan II atau III tahun berjalan | Survei ulang terbatas namun terikat batas pagu anggaran | Harga pasar riil sudah melampaui angka pagu yang dikunci |
Ketika dokumen pelaksanaan anggaran sudah diketok palu, pagu anggaran menjadi batas mati yang tidak mudah diubah sebelum perubahan anggaran di akhir tahun. Di titik inilah para perancang teknis dan pejabat pembuat komitmen sering kali terjebak dalam dilema. Untuk menjaga agar total nilai rencana anggaran biaya tidak melampaui pagu yang tersedia, mereka terpaksa tetap memakai harga satuan lama yang sudah tidak realistis, atau memangkas volume pekerjaan secara tersembunyi agar angka akhirnya tetap masuk ke dalam pagu.
Kelemahan Metodologi Survei Harga Satuan Daerah
Faktor kedua yang membuat harga satuan dalam dokumen anggaran sering meleset dari kenyataan adalah cara penyusunan standar satuan harga itu sendiri yang kerap dilakukan secara mekanis tanpa memahami dinamika rantai pasok.
Sebagai praktisi yang sering membedah komponen analisis harga satuan pekerjaan, saya menemukan bahwa banyak tim penyusun standar harga di daerah melakukan survei dengan cara yang terlalu administratif. Tim survei datang ke toko material di pusat kota kabupaten, meminta daftar harga eceran untuk pembelian tunai, lalu mencatatnya sebagai standar harga resmi kabupaten selama satu tahun penuh.
Pendekatan semacam ini menyimpan beberapa kelemahan mendasar.
Pertama, survei harga tunai di toko eceran tidak memperhitungkan biaya modal kerja dan skema pembayaran termin proyek pemerintah. Penyedia jasa konstruksi tidak selalu membeli material secara tunai di awal; mereka sering kali mengambil material secara kredit dari distributor dengan bunga komersial sambil menunggu pencairan termin dari kas daerah yang membutuhkan waktu berminggu-minggu.
Kedua, harga di pusat kota kabupaten sangat berbeda dengan harga material yang sudah tiba di lokasi proyek terpencil. Banyak penyusun rencana anggaran biaya lupa menghitung secara presisi biaya angkutan lanjutan, biaya bongkar muat manual di medan yang sulit, hingga tingkat penyusutan atau kerusakan material selama perjalanan melewati jalan tanah atau menyeberangi sungai.
Ketiga, dalam beberapa standar harga daerah, pembaruan harga dari tahun ke tahun hanya dilakukan dengan menaikkan angka lama sebesar persentase inflasi umum rata-rata—misalnya tiga atau empat persen. Padahal, inflasi umum yang dihitung dari harga bahan pangan dan kebutuhan rumah tangga sangat berbeda dengan inflasi sektor konstruksi. Harga baja tulangan, semen, aspal curah, atau pipa logam bisa melonjak lima belas hingga dua puluh persen dalam satu semester akibat gangguan pasokan global, meskipun inflasi umum nasional berada di angka tiga persen.
Jebakan “Copy-Paste” Analisis Harga Satuan Pekerjaan
Selain persoalan harga dasar material, ketidakakuratan rencana anggaran biaya juga sering bersumber dari penggunaan koefisien analisis harga satuan pekerjaan yang disalin mentah-mentah tanpa penyesuaian kondisi lapangan.
Dalam dunia teknik sipil dan pengadaan konstruksi, setiap jenis pekerjaan memiliki koefisien kebutuhan bahan, upah tenaga kerja, dan sewa peralatan. Koefisien ini sejatinya merupakan angka acuan standar yang harus dikalibrasi dengan metode pelaksanaan dan kondisi geografis setempat.
Namun, karena tekanan tenggat waktu perencanaan dan keterbatasan tenaga perencana teknis di daerah, penyusunan rencana anggaran biaya sering kali dilakukan dengan menyalin berkas perencanaan proyek tahun lalu.
Ambil contoh pekerjaan pengecoran beton atau pemasangan batu kali di daerah pegunungan atau kawasan rawa. Tingkat kehilangan material (waste) di lokasi dengan akses jalan sempit yang hanya bisa dilalui kendaraan kecil jauh lebih tinggi dibandingkan proyek di tepi jalan raya utama. Demikian pula dengan produktivitas tenaga kerja dan ketersediaan tukang terampil di daerah tersebut. Ketika tenaga kerja harus didatangkan dari luar daerah, ada biaya mobilisasi, akomodasi, dan upah harian yang jauh lebih tinggi daripada standar upah minimum regional yang tercantum di buku pedoman anggaran.
Ketika komponen-komponen riil ini diabaikan dalam perhitungan harga satuan, rencana anggaran biaya yang lahir tampak sangat rapi dan ekonomis di atas kertas, tetapi rapuh begitu berhadapan dengan kenyataan di lapangan.
Dampak Berantai di Lapangan
Ketidaksesuaian antara harga satuan dalam rencana anggaran biaya dan harga material di lapangan bukanlah sekadar urusan angka akuntansi. Ia memicu dampak berantai yang merugikan pembangunan dan masyarakat luas.
Dampak pertama adalah tingginya angka gagal lelang. Kontraktor yang sehat secara finansial dan memiliki perhitungan bisnis yang matang akan langsung mengetahui bahwa harga perkiraan sendiri yang ditawarkan pemerintah berada di bawah biaya produksi riil. Mereka memilih mundur dan tidak memasukkan penawaran daripada menanggung kerugian pasti.
Dampak kedua jauh lebih berbahaya: masuknya penyedia yang nekat menawar rendah dengan niat menyiasati kualitas pekerjaan. Penyedia semacam ini tetap mengambil kontrak dengan harga satuan lama yang tidak masuk akal, lalu di lapangan mereka mencari cara untuk menekan biaya agar tetap mendapat untung. Besi beton dikurangi diameternya beberapa milimeter dari gambar rencana, campuran semen dikurangi takarannya, ketebalan lapisan aspal ditipiskan secara merata, atau material merek kelas satu diganti dengan merek kelas tiga yang tidak memiliki standar ketahanan jangka panjang.
Di atas kertas laporan kemajuan pekerjaan, volume fisik tampak tercapai seratus persen. Namun, baru satu musim hujan berlalu, jalan yang baru dibangun sudah mulai mengelupas dan berlubang, atau dinding bangunan sekolah sudah mulai retak di sana-sini. Masyarakat kembali menjadi korban dari perencanaan harga yang tidak realistis sejak awal.
| Dampak Ketidaksesuaian Harga RAB | Mekanisme Terjadinya di Lapangan | Konsekuensi bagi Publik dan Negara |
| Gagal Lelang Berulang | Penyedia profesional enggan menawar karena harga perkiraan di bawah biaya riil | Waktu pembangunan tertunda dan penyerapan anggaran menumpuk di akhir tahun |
| Penurunan Kualitas Konstruksi | Kontraktor pemenang menyiasati spesifikasi material untuk menutup selisih harga | Infrastruktur cepat rusak sebelum mencapai umur rencana teknis |
| Sengketa dan Putus Kontrak | Penyedia kehabisan modal kerja di tengah jalan akibat lonjakan harga material | Proyek mangkrak di tengah jalan dan menjadi beban hukum berkepanjangan |
| Kenaikan Biaya Pemeliharaan | Aset yang dibangun dengan material di bawah standar membutuhkan perbaikan dini | Anggaran daerah terkuras untuk menambal sulam kerusakan aset baru |
Memperbaiki Akurasi Harga Perencanaan
Memastikan harga satuan dalam rencana anggaran biaya selalu selaras dengan denyut nadi pasar material bukanlah tugas yang mustahil. Regulasi pengadaan barang dan jasa modern sebenarnya sudah memberikan ruang fleksibilitas bagi pejabat pembuat komitmen dalam menyusun harga perkiraan sendiri berdasarkan data pasar terkini, selama disusun dengan keahlian dan dapat dipertanggungjawabkan secara profesional.
Namun, agar ruang fleksibilitas itu benar-benar dapat digunakan oleh para pelaku pengadaan di lapangan tanpa rasa takut, diperlukan pembenahan pada tata kelola penyusunan anggaran.
Pertama, pemerintah daerah harus mengubah sistem standar satuan harga dari dokumen tahunan yang statis menjadi basis data harga dinamis yang diperbarui secara berkala setiap triwulan atau semester. Dengan memanfaatkan teknologi informasi dan menjalin kerja sama data langsung dengan asosiasi distributor material konstruksi maupun toko bangunan besar di daerah, pergerakan harga komoditas utama seperti semen, baja, aspal, dan bahan bakar dapat dipantau secara langsung.
Kedua, berikan kewenangan penuh dan perlindungan regulasi bagi pejabat pembuat komitmen untuk melakukan pemutakhiran harga satuan saat menyusun harga perkiraan sendiri menjelang tender, meskipun angka tersebut sedikit bergeser dari standar harga tahun sebelumnya. Selama kenaikan harga satuan tersebut didukung oleh bukti survei pasar riil dari minimal dua atau tiga distributor resmi dan disertai kertas kerja analisis yang logis, hal itu harus diakui sebagai praktik pengadaan yang sehat, bukan penyimpangan anggaran.
Ketiga, terapkan kebijakan alokasi dana cadangan eskalasi harga atau penyesuaian volume yang terukur dalam dokumen pelaksanaan anggaran untuk pekerjaan konstruksi dan pengadaan strategis. Dalam perencanaan proyek rekayasa yang baik, selalu terdapat komponen kontingensi untuk mengantisipasi gejolak harga pasar yang berada di luar kendali manusia.
Keempat, perkuat kapasitas dan integritas tim perencana teknis serta konsultan perencana. Pemerintah daerah harus menghentikan kebiasaan menyalin dokumen perencanaan tahun lalu tanpa verifikasi lapangan. Setiap penyusunan rencana anggaran biaya wajib diawali dengan survei lokasi yang memotret kondisi aksesibilitas, ketersediaan material lokal, serta tantangan geografis yang memengaruhi biaya logistik dan upah kerja.
Realisme Anggaran sebagai Fondasi Kualitas Pembangunan
Membangun infrastruktur publik dan menyediakan layanan dasar bagi masyarakat membutuhkan kejujuran sejak dari meja perencanaan. Kejujuran itu dimulai dari keberanian mencantumkan harga satuan yang masuk akal, realistis, dan mencerminkan nilai pasar yang sesungguhnya.
Memaksakan harga satuan rendah di atas kertas demi mengejar tampilan efisiensi semu hanya akan melahirkan bangunan yang rapuh di dunia nyata. Negara tidak pernah benar-benar berhemat ketika membeli sesuatu di bawah biaya produksi wajarnya, karena kekurangan biaya di awal pasti akan dibayar berlipat ganda melalui kerusakan dini dan biaya perbaikan di masa depan.
Ketika rencana anggaran biaya disusun dengan berpijak pada realitas pasar material di lapangan, proses tender akan berjalan sehat, penyedia yang kompeten akan hadir bersaing secara jujur, pengawasan kualitas di lapangan menjadi lebih mudah ditegakkan, dan pada akhirnya masyarakat akan menerima hasil pembangunan yang kokoh, tahan lama, serta benar-benar layak untuk mereka nikmati.